اگر پول کلاهبرداری وارد حساب شما شود، چه اتفاقی میافتد؟

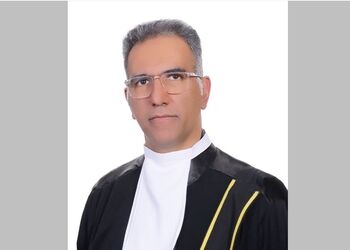
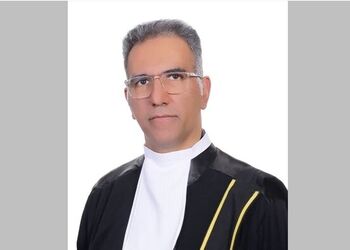
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان با تأکید بر اینکه صرف صاحب حساب بودن بهتنهایی برای محکومیت کیفری کافی نیست، گفت: واگذاری کارت، رمز یا اطلاعات بانکی به دیگران، در صورت احراز علم، قصد و نقش فرد در وقوع یا تسهیل جرم، میتواند تبعات سنگین کیفری و مالی به دنبال داشته باشد.
به گزارش فصل سوم به نقل از میزان، شاید برای خیلیها پیش آمده باشد که فردی از آنها بخواهد کارت یا حساب بانکیشان را برای مدتی در اختیارش بگذارند و در مقابل مبلغی هم پرداخت کنند کاری که ممکن است در نگاه اول ساده و بیخطر به نظر برسد اما اگر از این حساب برای کلاهبرداری، انتقال پول حاصل از جرم یا دیگر اقدامات مجرمانه استفاده شود صاحب حساب هم ممکن است با تبعات قضایی روبهرو شود. البته از نظر قانونی صرف اینکه حساب به نام یک فرد باشد یا پولی به آن واریز شود بهتنهایی برای مجرم شناختن او کافی نیست و باید علم، قصد و نقش وی در وقوع یا تسهیل جرم بررسی و احراز شود.
بهادر اسدی، معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان، با تشریح مسئولیت کیفری افرادی که کارت یا حساب بانکی خود را در اختیار دیگران قرار میدهند و از آن در پروندههای کلاهبرداری استفاده میشود، اظهار کرد: صرف صاحب حساب بودن بهتنهایی برای محکومیت کیفری کافی نیست و علم، قصد، نحوه واگذاری و سایر قرائن پرونده در تعیین مسئولیت کیفری فرد نقش تعیینکننده دارد.
وی در پاسخ به این پرسش که اگر فرد از استفاده مجرمانه حساب خود بیخبر باشد، آیا باز هم مسئولیت کیفری خواهد داشت،گفت: اصل بر این است که صرف صاحب حساب بودن، بهتنهایی برای محکومیت کیفری کافی نیست و در مسئولیت کیفری باید عناصر قانونی، مادی و معنوی جرم احراز شود.
اسدی افزود: برای مثال، در معاونت در جرم، ماده ۱۲۶ قانون مجازات اسلامی، علاوه بر رفتارهایی مانند تهیه وسیله یا تسهیل وقوع جرم، وحدت قصد میان معاون و مرتکب اصلی را شرط کرده است؛ بنابراین اگر واقعاً ثابت شود صاحب حساب هیچ اطلاعی از فعالیت مجرمانه نداشته و قصد کمک به ارتکاب جرم را نیز نداشته است صرف اینکه حساب به نام او بوده لزوماً به معنای تحقق معاونت نیست.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان ادامه داد: البته ادعای «نمیدانستم» نیز بهتنهایی برای رفع مسئولیت کافی نیست و باید با مجموعه قرائن پرونده سنجیده شود.
مرز «بیاطلاعی» با «علم و عمد» چگونه احراز میشود
اسدی درباره اینکه مرز «بیاطلاعی» با «علم و عمد» چگونه احراز میشود، گفت: این موضوع معمولاً با یک دلیل منفرد مشخص نمیشود، بلکه مقام قضایی مجموعه قرائن و ادله را کنار هم قرار میدهد.
وی ادامه داد: از جمله مواردی که میتواند در احراز علم یا بیاطلاعی مؤثر باشد، انگیزه در اختیار گذاشتن حساب، میزان و نحوه دریافت اجرت، تعداد و حجم تراکنشها، اطلاع صاحب حساب از مبالغ غیرمتعارف ورودی و خروجی، پیامها، تماسها و مذاکرات با استفادهکننده حساب و همچنین اقدام صاحب حساب پس از اطلاع از موضوع است.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان افزود: برداشت یا انتقال وجه توسط خود صاحب حساب، سابقه و تکرار واگذاری حساب، اظهارات سایر متهمان و شاکیان، گزارشهای بانکی و ادله الکترونیکی نیز میتواند در این زمینه مورد بررسی قرار گیرد.
اسدی تأکید کرد: بنابراین احراز علم و عمد یک امر قضایی و مبتنی بر مجموع ادله است نه صرفاً یک برداشت از اظهارات متهم.
دریافت پول در قبال واگذاری کارت بهتنهایی اثباتکننده علم به جرم نیست
وی درباره اینکه آیا دریافت پول در قبال واگذاری کارت، بهتنهایی نشانه علم به جرم است، اظهار کرد: خیر، صرف دریافت اجرت بهتنهایی الزاماً اثباتکننده علم به جرم نیست.
اسدی گفت: دریافت پول میتواند یکی از قرائن مؤثر در کنار سایر ادله باشد بهویژه اگر شرایط معامله غیرعادی باشد برای مثال، فردی در برابر مبلغی نامتناسب با عرف، دسترسی کامل به حساب خود را واگذار کند و هیچ توضیح معقولی درباره علت این واگذاری نداشته باشد.
وی ادامه داد: در واقع باید میان این دو گزاره تفکیک کرد که «دریافت پول، اثبات قطعی علم به جرم است» و «دریافت پول، یکی از قرائن قابل بررسی برای احراز علم و قصد است».
مسیر گردش وجوه در پروندههای مرتبط با حسابهای بانکی اهمیت دارد
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان در پاسخ به این پرسش که اگر پول کلاهبرداری وارد حساب فرد شده باشد چه ادلهای بررسی میشود، گفت: در اینجا معمولاً مسیر گردش وجوه اهمیت بسیار زیادی دارد.در این موارد بررسی میشود که چه کسی حساب را در اختیار داشته، چه مبلغی وارد حساب شده، این وجه از چه حسابی آمده، بلافاصله بعد از ورود وجه چه اتفاقی افتاده، چه کسی وجه را برداشت یا منتقل کرده و صاحب حساب چه سهمی برداشته است.
اسدی ادامه داد: همچنین پیامها، تماسها، اطلاعات گوشی، تراکنشهای بانکی، دستگاههای مورد استفاده برای ورود به حساب و اظهارات اشخاص مرتبط میتواند در کنار سایر ادله مورد بررسی قرار گیرد.
وی درباره ارتباط این موضوع با جرم پولشویی اظهار کرد: در پروندههای پولشویی نیز قانون تحصیل، تملک، نگهداری یا استفاده از عواید حاصل از جرم با علم به منشأ مجرمانه را از مصادیق پولشویی دانسته است.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان تأکید کرد: بنابراین صرف ورود وجه مجرمانه به حساب بدون بررسی علم و نقش صاحب حساب، نباید بهصورت خودکار معادل اثبات جرم او تلقی شود.
صاحب حساب ممکن است با چه عناوین اتهامی مواجه شود؟
اسدی درباره عناوین اتهامی احتمالی برای صاحب حساب گفت: این موضوع کاملاً به نقش واقعی فرد و ادله پرونده بستگی دارد.حسب مورد، موضوعاتی مانند معاونت در کلاهبرداری، معاونت در سایر جرایم مالی، پولشویی و در برخی پروندهها، با توجه به نقش واقعی فرد حتی مشارکت در جرم میتواند مطرح شود.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان ادامه داد: ماده ۱۲۶ قانون مجازات اسلامی، تهیه وسایل ارتکاب جرم و تسهیل وقوع جرم را از مصادیق معاونت دانسته و تحقق معاونت را منوط به وحدت قصد و تقدم یا اقتران زمانی رفتار معاون و جرم اصلی کرده است.
وی تأکید کرد: بنابراین بهتر است از بیان این گزاره که «هرکس کارت خود را اجاره دهد، حتماً معاون کلاهبرداری است» پرهیز کنیم عنوان اتهامی باید بر اساس واقعیتهای همان پرونده تعیین شود.
مسدود نکردن حساب پس از مشاهده تراکنش مشکوک میتواند مؤثر باشد
اسدی درباره اثر مسدود نکردن حساب پس از اطلاع از تراکنشهای مشکوک گفت: این رفتار میتواند قرینه مهمی برای بررسی علم و آگاهی فرد باش اما باز هم باید سایر شرایط پرونده بررسی شود.برای مثال اگر شخص ابتدا مدعی بیاطلاعی باشد اما بعد از اطلاع از تراکنشهای غیرعادی همچنان حساب را در اختیار شخص دیگر قرار دهد، وجوه را برداشت کند، وجوه را منتقل کند یا هیچ اقدام منطقی برای جلوگیری از ادامه سوءاستفاده انجام ندهد این رفتار میتواند در ارزیابی علم و نقش او مؤثر باشد.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان اظهار کرد: از منظر پیشگیری نیز توصیه روشن است به محض مشاهده تراکنش مشکوک، فرد باید موضوع را از طریق بانک و مراجع ذیصلاح پیگیری و برای جلوگیری از ادامه سوءاستفاده اقدام کند.
مسئولیت کیفری و مسئولیت مالی صاحب حساب یکسان نیست
وی درباره مسئولیت صاحب حساب در برابر مالباخته نیز گفت: در اینجا باید بین مسئولیت کیفری و مسئولیت مالی یا رد مال تفکیک قائل شد.اگر وجه متعلق به مالباخته وارد حساب فرد شده باشد، موضوع استرداد وجه و جبران خسارت میتواند در پرونده مطرح شود اما اینکه صاحب حساب شخصاً مسئول پرداخت کل خسارت باشد یا خیر به نقش، میزان دخالت، وضعیت وجوه و تصمیم قضایی در همان پرونده بستگی دارد.
وی تصریح کرد: بنابراین این تصور که «چون پول وارد حساب من شده، پس حتماً باید تمام خسارت را از جیب خودم بدهم» قاعدهای مطلق نیست.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان ادامه داد: اما از سوی دیگر صاحب حساب نمیتواند تصور کند چون خودش مستقیماً کلاهبرداری نکرده، هیچ مسئولیتی درباره وجوه دریافتی یا نقش خود در انتقال آنها نخواهد داشت.
سوءاستفاده بدون اطلاع با واگذاری آگاهانه حساب تفاوت دارد
اسدی درباره سوءاستفاده از کارت بانکی بدون اطلاع صاحب آن گفت: تفاوت بسیار مهمی وجود دارد در حالت اول کارت یا حساب بدون رضایت صاحب آن مورد سوءاستفاده قرار گرفته است در حالت دوم صاحب حساب آگاهانه کارت، رمز، اطلاعات بانکی یا دسترسی حساب را در اختیار دیگری گذاشته است.
وی افزود: در حالت اول باید بررسی شود چگونه دسترسی مجرمانه ایجاد شده و آیا صاحب حساب در آن نقشی داشته است یا خیر. در حالت دوم نیز باید بررسی شود که فرد با چه علم و قصدی حساب را واگذار کرده و آیا رفتار او در وقوع یا تسهیل جرم نقش داشته است.بنابراین این دو وضعیت نباید از نظر کیفری یکسان تلقی شوند.
حسابهای اجارهای در خدمت جرایم مالی و سایبری
اسدی درباره اینکه آیا حسابهای اجارهای به حلقه مهمی از کلاهبرداریهای اینترنتی تبدیل شدهاند، گفت: بله در سالهای اخیر حسابها و کارتهای بانکی واگذارشده یکی از شیوههایی بودهاند که مجرمان برای دریافت، انتقال و پنهان کردن مسیر وجوه حاصل از جرایم مالی و سایبری از آنها استفاده میکنند.
وی افزود: مرکز اطلاعات مالی نیز صراحتاً درباره واگذاری و اجاره حساب بانکی هشدار داده و اعلام کرده است که در صورت استفاده از حساب برای نگهداری یا انتقال عواید حاصل از جرم با علم به منشأ مجرمانه، موضوع میتواند مشمول مقررات پولشویی شود.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان ادامه داد: از طرف دیگر، پلیس فتا نیز نسبت به سوءاستفاده از حسابهای اجارهای در جرایم مالی و سایبری هشدار داده است.
چرا افراد حساب خود را در برابر مبلغی ناچیز واگذار میکنند؟
وی درباره چرایی واگذاری حسابهای بانکی در برابر مبالغ ناچیز و اینکه آیا مجازات فعلی بازدارندگی کافی دارد، اظهار کرد: به نظر میرسد یکی از عوامل اصلی، نگاه کوتاهمدت به درآمد و کمبرآورد کردن تبعات قضایی است.برخی افراد تصور میکنند «من فقط کارت را دادهام و خودم کلاهبرداری نکردهام.»
وی ادامه داد: در حالی که در صورت احراز شرایط قانونی، واگذاری حساب میتواند فرد را وارد یک پرونده کیفری جدی کند بهخصوص اگر علم و قصد لازم برای معاونت یا شرایط سایر جرایم مانند پولشویی احراز شود.
معاون اجتماعی و پیشگیری از وقوع جرم دادگستری کل استان کردستان تأکید کرد: از نظر پیشگیری صرف افزایش مجازات کافی نیست. قطعاً آگاهیرسانی رصد تراکنشهای مشکوک، سرعت مسدودسازی وجوه، آموزش عمومی و افزایش احتمال کشف جرم نیز در بازدارندگی نقش دارند.
حساب و رمز بانکی خود را در اختیار دیگران قرار ندهید
اسدی در پایان گفت: حساب بانکی، کارت و رمزهای بانکی خود را هرگز در اختیار دیگران قرار ندهید مبلغی که بابت اجاره حساب دریافت میکنید ممکن است ناچیز باشد اما اگر حساب شما در ارتکاب جرم مورد استفاده قرار گیرد، بسته به علم، قصد و نقش شما، ممکن است با تبعات سنگین کیفری و مالی مواجه شوید.